Inhaltsverzeichnis:
Finanzielle Resilienz Definition: Was finanzielle Widerstandskraft bedeutet
Die finanzielle Resilienz Definition lässt sich einfach formulieren: Finanzielle Resilienz ist die Fähigkeit, wirtschaftliche Belastungen zu bewältigen, ohne sofort die eigene Lebensführung oder wichtige Zukunftsziele aufgeben zu müssen. Dazu gehört auch, nach einem Rückschlag wieder Stabilität aufzubauen.
Ein unerwarteter Verlust von Einkommen, eine hohe Reparaturrechnung oder eine längere Krankheit können jedes Budget treffen. Finanzielle Widerstandskraft zeigt sich dann nicht darin, dass solche Ereignisse ausbleiben. Sie zeigt sich darin, ob genügend Handlungsspielraum bleibt: Rechnungen lassen sich weiter bezahlen, Entscheidungen müssen nicht unter akutem Druck fallen und notwendige Anpassungen sind möglich.
Damit ist finanzielle Resilienz mehr als ein hoher Kontostand. Entscheidend ist das Verhältnis zwischen Einnahmen, Verpflichtungen, verfügbaren Mitteln und Risiken. Auch ein gut verdienender Haushalt kann verwundbar sein, wenn hohe Kredite, geringe Liquidität oder nur eine einzige Einkommensquelle zusammenkommen.
Umgekehrt kann ein kleineres Einkommen eine gewisse finanzielle Belastbarkeit ermöglichen, wenn die laufenden Kosten überschaubar sind und finanzielle Entscheidungen bewusst getroffen werden. Resilienz ist deshalb kein fester Zustand. Sie verändert sich mit Lebensphase, Gesundheit, Familie, Beruf und wirtschaftlicher Lage.
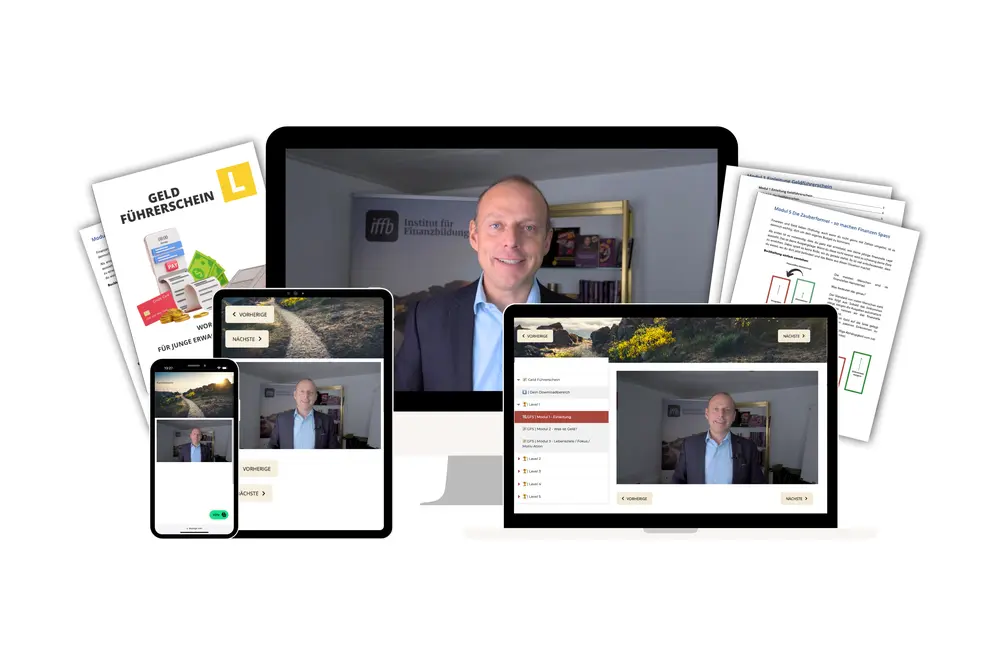
Der "Geldführerschein" ist Dein erster Schritt in diese Welt der finanziellen Unabhängigkeit und Freiheit. Mit dem "Geldführerschein" erhältst du nicht nur Zugriff auf essenzielles Finanzwissen, sondern auch auf Strategien, die dein Leben verändern werden.
Der Begriff grenzt sich außerdem von drei Zielen ab:
- Reichtum beschreibt vor allem die Höhe von Einkommen oder Vermögen. Finanzielle Resilienz fragt dagegen, wie widerstandsfähig die persönliche Finanzstruktur ist.
- Finanzwissen hilft, Zusammenhänge zu verstehen. Erst die Anwendung im Alltag macht daraus finanzielle Handlungsfähigkeit.
- Finanzielle Unabhängigkeit meint meist, den Lebensunterhalt dauerhaft ohne Erwerbsarbeit bestreiten zu können. Resilienz beginnt früher und bedeutet zunächst, Krisen abzufedern und Optionen zu bewahren.
Eine belastbare Finanzstruktur muss daher nicht perfekt sein. Sie sollte vor allem flexibel genug bleiben, um auf Veränderungen zu reagieren. Genau darin liegt die praktische Bedeutung finanzieller Resilienz: Sie schafft Zeit, Wahlmöglichkeiten und einen kühlen Kopf, wenn das Leben einmal querläuft.
Die wichtigsten Bausteine finanzieller Resilienz im Alltag
Finanzielle Widerstandskraft entsteht nicht durch einen einzelnen Vertrag oder ein bestimmtes Konto. Sie beruht auf mehreren Teilen, die ineinandergreifen. Jeder Baustein erfüllt dabei eine eigene Aufgabe: Einige schaffen Beweglichkeit, andere begrenzen Verluste oder sichern die Zukunft.
Für die praktische Einordnung hilft eine einfache Frage: Wie lange kann der Haushalt seine wichtigsten Verpflichtungen erfüllen, wenn sich die Lebenssituation plötzlich ändert? Diese Perspektive macht finanzielle Schwachstellen sichtbar, ohne den Blick nur auf Einkommen oder Vermögen zu richten.
- Liquidität: Frei verfügbares Geld ermöglicht schnelle Entscheidungen, ohne sofort Kredit aufnehmen oder Wertanlagen verkaufen zu müssen.
- Verpflichtungen: Miete, Unterhalt, Kreditraten und laufende Verträge bestimmen, wie viel Spielraum tatsächlich bleibt.
- Risikogrenzen: Eine klare Unterscheidung zwischen tragbaren und existenzbedrohenden Risiken verhindert lückenhafte Absicherung.
- Flexibilität: Kündbare Verträge, anpassbare Sparraten und mehrere Einkommensquellen können die Reaktion auf Veränderungen erleichtern.
- Transparenz: Wer Konten, Verträge, Fristen und Zahlungstermine kennt, erkennt finanzielle Engpässe früher.
Besonders wichtig ist die Reihenfolge. Zuerst sollten unvermeidbare Zahlungen und kurzfristige Verpflichtungen sichtbar sein. Danach folgt die Frage, welche Risiken selbst getragen werden können und wo Schutz sinnvoll ist. Erst auf dieser Grundlage lässt sich beurteilen, welcher Betrag für längerfristige Ziele frei bleibt.
Auch die Organisation im Haushalt spielt eine Rolle. Gemeinsame Finanzen sollten klare Zuständigkeiten haben. Bei Paaren ist es sinnvoll, dass beide Personen Zugang zu wichtigen Konten, Unterlagen und Vertragsdaten besitzen. So bleibt der Haushalt handlungsfähig, wenn eine Person vorübergehend ausfällt.
Ein jährlicher Finanzordner oder eine digitale Dokumentation kann enthalten:
- Konten und Sparguthaben,
- Kredit- und Leasingverträge,
- Versicherungsscheine,
- regelmäßige Zahlungspflichten,
- Ansprechstellen und Kündigungsfristen,
- Vollmachten für wichtige Finanzangelegenheiten.
Das klingt unspektakulär, ist aber im Ernstfall Gold wert. Finanzielle Resilienz zeigt sich auch in einer gut gepflegten Übersicht, realistischen Verpflichtungen und der Fähigkeit, innerhalb weniger Tage einen verlässlichen Kassensturz zu machen.
Bausteine und Grenzen finanzieller Widerstandskraft im Überblick
| Baustein | Bedeutung für die finanzielle Resilienz | Praktisches Beispiel | Wichtige Grenze |
|---|---|---|---|
| Liquidität | Sichert kurzfristige Handlungsfähigkeit bei unerwarteten Ausgaben. | Ein verfügbarer Notgroschen auf einem Tagesgeldkonto. | Langfristige Anlagen sind wegen möglicher Kursschwankungen nicht als alleinige Krisenreserve geeignet. |
| Notgroschen | Überbrückt Einkommensausfälle und ungeplante Rechnungen. | Rücklagen für mehrere Monate notwendiger Ausgaben. | Die angemessene Höhe hängt von Einkommen, Verpflichtungen und beruflicher Sicherheit ab. |
| Überschaubare Verpflichtungen | Geringe feste Kosten vergrößern den finanziellen Spielraum. | Realistische Kreditraten, überprüfte Abonnements und anpassbare Verträge. | Auch ein hohes Einkommen schützt nicht vor Verwundbarkeit bei übermäßiger Verschuldung. |
| Einkommenssicherung | Begrenzt die finanziellen Folgen längerer Krankheit oder dauerhafter Einschränkungen. | Prüfung gesetzlicher Leistungen und gegebenenfalls einer Berufsunfähigkeitsversicherung. | Versicherungen unterscheiden sich bei Bedingungen, Ausschlüssen, Wartezeiten und Leistungsumfang. |
| Risikostreuung | Verteilt Anlage- und Einkommensrisiken auf mehrere Bereiche. | Breit gestreute Geldanlagen und nicht nur eine einzige Einkommensquelle. | Streuung verhindert keine allgemeinen Marktverluste und bietet keine Renditegarantie. |
| Finanzielle Transparenz | Erleichtert rechtzeitige Entscheidungen und macht Schwachstellen sichtbar. | Aktuelle Übersicht über Konten, Verträge, Fristen und Zahlungspflichten. | Eine Übersicht allein verbessert die Finanzlage nicht, wenn daraus keine Maßnahmen folgen. |
| Flexibilität | Ermöglicht Anpassungen bei veränderten Lebens- oder Einkommensbedingungen. | Anpassbare Sparraten, kündbare Verträge und mehrere berufliche Optionen. | Flexibilität kann durch langfristige Bindungen, hohe Schulden oder fehlende Rücklagen eingeschränkt sein. |
| Finanzwissen und Umsetzung | Hilft, Kosten, Risiken und passende nächste Schritte zu beurteilen. | Verträge prüfen, Sparziele automatisieren und jährliche Finanztermine festlegen. | Wissen führt erst dann zu Resilienz, wenn es im Alltag konsequent angewendet wird. |
Finanzielle Krisen abfedern: Warum Rücklagen und Einkommenssicherung zählen
Eine finanzielle Krise beginnt oft nicht mit einem großen Vermögensverlust, sondern mit dem Ausfall des monatlichen Einkommens. Fällt das Gehalt für einige Wochen oder Monate weg, laufen Miete, Kreditraten, Beiträge und Lebenshaltungskosten trotzdem weiter. Rücklagen und Einkommenssicherung bilden deshalb zwei getrennte, aber eng verbundene Schutzschichten.
Rücklagen kaufen Zeit. Sie helfen bei kurzfristigen Ereignissen wie einer defekten Heizung, einer hohen Selbstbeteiligung oder einer vorübergehenden Arbeitsunfähigkeit. Das Geld sollte sicher, schnell verfügbar und nicht starken Kursschwankungen ausgesetzt sein. Anlagen mit langfristigem Zeithorizont erfüllen diese Aufgabe nicht zuverlässig.
Eine feste Notgroschen-Regel passt nicht zu jedem Haushalt. Maßgeblich sind die unvermeidbaren Monatskosten, die Stabilität des Arbeitsplatzes, die Zahl der unterhaltsberechtigten Personen und mögliche Selbstständigkeit. Als grobe Orientierung gelten häufig drei bis sechs Monate notwendiger Ausgaben. Bei schwankenden Einnahmen, nur einem Einkommen oder hohen familiären Pflichten kann ein größerer Puffer sinnvoll sein.
Wichtig ist die Abgrenzung zwischen Notgroschen und langfristigem Sparvermögen. Der Notgroschen ist für akute Engpässe gedacht. Geld für die Altersvorsorge oder den späteren Vermögensaufbau sollte nicht ohne Not vorzeitig aufgelöst werden müssen. Eine klare Trennung verhindert, dass ein einzelnes Ereignis die gesamte Finanzplanung durcheinanderbringt.
Der zweite Schutzbereich betrifft das Einkommen. Gesetzliche Leistungen können in Deutschland helfen, ersetzen das bisherige Erwerbseinkommen aber nicht immer vollständig und nicht in jeder Lebenslage. Das gilt besonders bei längeren gesundheitlichen Einschränkungen, Selbstständigkeit oder einer dauerhaften Minderung der Arbeitskraft.
- Kurzfristiger Ausfall: Prüfen Sie, wie lange das Einkommen bei Krankheit oder Freistellung tatsächlich weiterläuft.
- Längerer Ausfall: Klären Sie mögliche Leistungen aus Kranken-, Unfall- oder Erwerbsminderungsschutz.
- Dauerhafte Einschränkung: Eine Berufsunfähigkeitsversicherung kann ein relevantes Absicherungsfeld sein, ist aber kein Standardvertrag für jede Person.
- Selbstständigkeit: Unregelmäßige Einnahmen, fehlende Lohnfortzahlung und betriebliche Verpflichtungen erfordern eine eigene Liquiditätsplanung.
Bei Versicherungen zählen nicht nur Beitrag und Versicherungssumme. Entscheidend sind unter anderem Definitionen des Leistungsfalls, Wartezeiten, Ausschlüsse, Nachweispflichten, Laufzeit und mögliche Anpassungen. Gesundheitsangaben müssen vollständig und wahrheitsgemäß erfolgen. Eine unabhängige Prüfung der Bedingungen kann teure Missverständnisse vermeiden.
Ein sinnvoller Belastungstest macht Schwachstellen sichtbar. Rechnen Sie durch, wie sich drei, sechs oder zwölf Monate mit deutlich geringerem Einkommen auswirken würden. Welche Zahlungen wären unvermeidbar? Welche Ausgaben könnten pausieren? Und welche Unterstützung wäre im Ernstfall realistisch?
Die finanzielle Resilienz steigt, wenn Rücklagen und Einkommensschutz zusammenpassen. Ein großer Kontopuffer ersetzt keine Absicherung gegen dauerhafte Erwerbseinschränkung. Umgekehrt hilft ein Versicherungsvertrag wenig, wenn die ersten Wochen eines Ausfalls nicht überbrückt werden können.
Die genannten Beträge und Absicherungen sind keine individuelle Anlage- oder Versicherungsberatung. Die passende Höhe hängt von Einkommen, Verpflichtungen, Gesundheitszustand und persönlicher Lebenssituation ab.
Arbeitskraft und Gesundheit als Grundlage finanzieller Widerstandskraft
Die eigene Arbeitskraft ist für viele Haushalte die wichtigste wirtschaftliche Ressource. Sie erzeugt über Jahre den größten Teil des verfügbaren Einkommens. Wird sie durch eine chronische Erkrankung, einen Unfall oder eine psychische Belastung eingeschränkt, kann sich die finanzielle Lage deshalb deutlich verändern.
Das betrifft nicht nur ältere Menschen. Nach Angaben des Robert Koch-Instituts lebten 53,7 % der Erwachsenen in Deutschland mit mindestens einer chronischen Erkrankung oder dauerhaften gesundheitlichen Beeinträchtigung. Die Angabe bezieht sich auf die jeweilige RKI-Auswertung; sie ist nicht automatisch eine aktuelle Momentaufnahme für den 8. Oktober 2026. Auch psychische Belastungen können die Erwerbsfähigkeit beeinflussen. Versicherungsbote.de ordnete diesen Zusammenhang in einem Beitrag vom 27. Februar 2026 ein.
Für die finanzielle Resilienz ist dabei nicht allein die Diagnose entscheidend. Relevant sind vor allem die Dauer der Einschränkung, die konkrete Tätigkeit, die Höhe des Einkommens und die vorhandenen sozialen Sicherungssysteme. Ein kurzfristiger Ausfall stellt andere Anforderungen als eine dauerhafte Berufsunfähigkeit.
- Arbeitsunfähigkeit: Die Person kann vorübergehend nicht arbeiten. Je nach Beschäftigungsstatus greifen zunächst Lohnfortzahlung und anschließend Leistungen der gesetzlichen Krankenversicherung.
- Erwerbsminderung: Die gesetzliche Rentenversicherung prüft, in welchem Umfang irgendeine Tätigkeit noch möglich ist. Die Voraussetzungen sind nicht mit einer privaten Berufsunfähigkeitsversicherung gleichzusetzen.
- Berufsunfähigkeit: Maßgeblich ist meist, ob der zuletzt ausgeübte Beruf dauerhaft nicht mehr ausgeübt werden kann. Die genaue Definition steht im jeweiligen Vertrag.
- Einkommensausfall bei Selbstständigen: Hier können zusätzlich betriebliche Fixkosten und fehlende Lohnfortzahlung die Belastung erhöhen.
Eine private Berufsunfähigkeitsversicherung kann eine mögliche Lösung zur Einkommenssicherung sein. Sie ist jedoch kein pauschal passender Schutz. Entscheidend sind unter anderem Versicherungsbedingungen, Prognosezeitraum, Nachweispflichten, Ausschlüsse, Nachversicherungsmöglichkeiten und die Höhe der vereinbarten Rente.
Gesundheitsfragen verdienen besondere Sorgfalt. Antragstellende sollten Angaben zu Diagnosen, Behandlungen, Medikamenten und Arbeitsunfähigkeitszeiten vollständig und nachvollziehbar machen. Unklare oder unvollständige Antworten können später zu Problemen bei der Leistungsprüfung führen. Eine fachkundige Beratung ersetzt dabei nicht die eigene Prüfung der Vertragsunterlagen.
Zur finanziellen Widerstandskraft gehört außerdem ein persönlicher Belastungstest. Prüfen Sie, wie sich ein längerer Ausfall auf folgende Bereiche auswirken würde:
- Nettoeinkommen und monatliche Mindestkosten,
- Ansprüche aus der gesetzlichen Sozialversicherung,
- Unterhalt für Kinder oder andere Angehörige,
- Beiträge zur Kranken- und Pflegeversicherung,
- Altersvorsorge und laufende Kreditverpflichtungen.
Wer diese Punkte früh ordnet, gewinnt keine absolute Sicherheit. Aber die eigene finanzielle Planung wird belastbarer. Gesundheitliche Risiken lassen sich nicht vollständig vermeiden, ihre wirtschaftlichen Folgen jedoch besser verstehen und vorbereiten.
Finanzielle Resilienz für Frauen: Einkommen, Care-Arbeit und Altersvorsorge
Frauen tragen im Erwerbsleben noch immer häufiger finanzielle Folgen von Teilzeit, Elternzeit und unbezahlter Care-Arbeit. Dadurch sinken nicht nur aktuelle Einnahmen. Auch Rentenansprüche, Aufstiegschancen und die Möglichkeit zum regelmäßigen Vermögensaufbau können leiden. Die finanzielle Resilienz von Frauen hängt deshalb stark davon ab, ob diese langfristigen Effekte früh sichtbar werden.
Der Gender-Pay-Gap ist dabei nur ein Teil des Problems. Entscheidend ist auch der sogenannte Gender-Care-Gap: Frauen übernehmen im Durchschnitt mehr unbezahlte Arbeit für Kinder, Angehörige und Haushalt. Selbst wenn die Aufgaben innerhalb einer Partnerschaft fair verteilt wirken, sollten die finanziellen Folgen konkret besprochen und ausgeglichen werden.
Eine faire Lösung kann verschiedene Formen annehmen. Möglich sind etwa regelmäßige Einzahlungen auf ein eigenes Anlagekonto, ein Ausgleich bei den Rentenbeiträgen oder eine vertragliche Regelung für den Fall einer Trennung. Wichtig ist, dass die Vereinbarung nicht nur mündlich besteht und später überprüft wird.
- Eigenes Einkommen: Auch bei gemeinsamer Haushaltsführung sollte jede Person über einen eigenen finanziellen Spielraum verfügen.
- Renteninformation: Die persönliche Rentenübersicht zeigt, wie sich Teilzeit und Unterbrechungen auf die voraussichtliche Leistung auswirken.
- Kontinuierlicher Vermögensaufbau: Kleine, regelmäßige Beträge können helfen, längere Erwerbspausen teilweise auszugleichen.
- Faire Aufgabenverteilung: Care-Arbeit sollte bei finanziellen Entscheidungen als wirtschaftlich relevante Leistung berücksichtigt werden.
- Eigene Entscheidungsfähigkeit: Beide Partnerinnen und Partner sollten Konten, Verträge und langfristige Ziele kennen.
Besonders kritisch ist die Lebensmitte. Dann treffen oft geringere gesetzliche Rentenansprüche auf steigende Ausgaben für Wohnen, Kinder oder pflegebedürftige Eltern. Finanzielle Resilienz muss für Frauen deshalb auch die Fähigkeit einschließen, eigene Vorsorgeziele trotz familiärer Verpflichtungen weiterzuverfolgen.
Bei der Altersvorsorge sollten Frauen nicht allein auf die gesetzliche Rente oder die Absicherung über den Ehepartner vertrauen. Die passende Kombination aus gesetzlicher, betrieblicher und privater Vorsorge hängt von Erwerbsverlauf, Einkommen, Steuerstatus, Familienstand und Anlagehorizont ab. Eine pauschale Lösung gibt es nicht.
Auch der Todesfall des Partners gehört in eine realistische Planung. Zu prüfen sind dann nicht nur mögliche Hinterbliebenenleistungen, sondern ebenso Eigentumsverhältnisse, gemeinsame Schulden, laufende Kosten und der Zugriff auf wichtige Unterlagen. Das ist kein angenehmes Thema, aber ein nützliches.
Finanzielle Widerstandskraft bedeutet für Frauen daher vor allem: wirtschaftliche Entscheidungen nicht dauerhaft zu delegieren. Wer die eigenen Ansprüche kennt, Vereinbarungen schriftlich festhält und regelmäßig eigenes Vermögen aufbaut, erweitert den persönlichen Handlungsspielraum – unabhängig davon, ob das Einkommen gerade hoch oder niedrig ist.
Unsichere Wirtschaft: Wie eine belastbare Finanzplanung entsteht
Eine belastbare Finanzplanung muss nicht jede wirtschaftliche Entwicklung vorhersagen. Sie sollte vielmehr verschiedene Szenarien aushalten. Dazu zählen etwa schwankende Zinsen, höhere Preise, eine längere Jobsuche oder fallende Kurse an den Kapitalmärkten.
Der erste Schritt ist eine klare Trennung nach Zeithorizonten. Geld, das in den nächsten Jahren gebraucht wird, sollte anderen Regeln folgen als Kapital für die Altersvorsorge. Wer beide Bereiche vermischt, muss im ungünstigen Moment möglicherweise langfristige Anlagen verkaufen.
- Kurzfristig: Geld für absehbare Ausgaben bleibt sicher und verfügbar.
- Mittelfristig: Geplante Anschaffungen werden mit Kostensteigerungen und Verzögerungen kalkuliert.
- Langfristig: Vermögen kann stärker schwanken, wenn der Anlagezeitraum ausreichend lang ist.
Für langfristige Anlagen ist Risikostreuung wichtiger als die Suche nach dem vermeintlich perfekten Produkt. Eine breite Streuung über viele Unternehmen, Regionen und Branchen kann einzelne Verluste begrenzen. Sie verhindert jedoch keine allgemeinen Marktrückgänge. Auch ein breit aufgestelltes Depot kann zeitweise deutlich an Wert verlieren.
Der Anlagehorizont entscheidet daher mit über die passende Strategie. Wer das Geld in drei Jahren benötigt, hat wenig Zeit, einen Kursrückgang auszusitzen. Für ein Ziel in 20 oder 30 Jahren kann die Bewertung anders ausfallen. Das ist keine Garantie, sondern eine Frage der verfügbaren Zeit.
Ebenso wichtig sind Kosten. Verwaltungsentgelte, Ausgabeaufschläge, Transaktionskosten und laufende Produktkosten mindern die Rendite. Bei Wertpapieren sollten Anlegerinnen und Anleger deshalb nicht nur auf die erwartete Entwicklung schauen, sondern auch auf das Basisinformationsblatt, Gebühren und steuerliche Folgen.
Ein einfacher Stresstest macht die Planung greifbarer:
- Was passiert, wenn die Lebenshaltungskosten dauerhaft um zehn Prozent steigen?
- Wie verändert sich die Planung bei einem um mehrere Monate verschobenen Einkommen?
- Kann ein Kursverlust von 20 oder 30 Prozent ohne Panik verkraftet werden?
- Welche Ziele dürfen sich verschieben, welche Zahlungen bleiben unverhandelbar?
Wer solche Fragen vor einer Krise beantwortet, reduziert den Druck spontaner Entscheidungen. Dabei sollte die Finanzplanung nicht starr bleiben. Ein Berufswechsel, eine Geburt, eine Scheidung, ein Immobilienkauf oder eine Pflegeverpflichtung können die Gewichtung der Ziele verändern.
Eine gute Strategie enthält deshalb feste Prüftermine. Einmal im Jahr genügt oft für eine Grundprüfung; bei größeren Lebensveränderungen ist eine frühere Anpassung sinnvoll. Finanzielle Widerstandskraft zeigt sich darin, dass ein Plan auf neue Bedingungen reagieren kann, ohne vollständig zu zerbrechen.
Allgemeine Informationen ersetzen keine individuelle Anlage-, Steuer- oder Rechtsberatung. Besonders bei komplexen Vermögen, Immobilienfinanzierungen oder grenzüberschreitenden Sachverhalten sollten die persönlichen Rahmenbedingungen fachlich geprüft werden.
Finanzwissen allein reicht nicht: Die Umsetzungslücke bei Geldentscheidungen
Viele Menschen kennen wichtige Finanzbegriffe, verschieben konkrete Schritte aber trotzdem. Sie wissen, dass Gebühren Renditen mindern können, prüfen den eigenen Vertrag jedoch nicht. Sie kennen den Nutzen langfristiger Planung, beginnen aber kein festes Spar- oder Vorsorgesystem. Zwischen Erkenntnis und Handlung liegt die Umsetzungslücke.
Diese Lücke entsteht oft nicht aus Desinteresse. Finanzentscheidungen wirken komplex, langfristig und schwer rückgängig zu machen. Hinzu kommen widersprüchliche Informationen, Zeitdruck und die Sorge, eine falsche Wahl zu treffen. Also bleibt das Geld auf dem Girokonto, der Vertrag ungeprüft oder der Vorsorgetermin wandert weiter nach hinten.
Finanzwissen erfüllt dennoch eine wichtige Funktion. Es hilft, Begriffe zu verstehen, Kostenfragen zu stellen und Risiken realistischer einzuschätzen. Finanzielle Widerstandskraft zeigt sich jedoch erst, wenn aus Verständnis eine passende Handlung wird.
- Wissen: Sie verstehen, was Inflation, Gebühren, Zinseszins oder Risikostreuung bedeuten.
- Entscheidung: Sie legen fest, welches Ziel zuerst bearbeitet wird.
- Umsetzung: Sie richten eine Überweisung ein, kündigen einen unnötigen Vertrag oder vereinbaren eine Beratung.
- Routine: Sie prüfen regelmäßig, ob die Entscheidung noch zur Lebenssituation passt.
Ein guter Start braucht dabei keine vollständige Finanzoptimierung. Wählen Sie eine einzelne Aufgabe mit klarer Frist. Zum Beispiel: alle laufenden Finanzverträge in einer Liste erfassen, ein Depot eröffnen, eine Renteninformation prüfen oder einen Sparbetrag automatisieren. Kleine Schritte senken die innere Hürde und liefern sofort mehr Übersicht.
Hilfreich ist die Wenn-dann-Regel. Sie verbindet ein Ereignis mit einer festen Handlung: Wenn das Gehalt eingeht, überweise ich zuerst den vereinbarten Sparbetrag. Oder: Wenn sich mein Einkommen ändert, prüfe ich innerhalb von 30 Tagen meine Finanzplanung. Solche Regeln ersetzen Willenskraft durch einen klaren Ablauf.
Auch Entscheidungen sollten nach ihrer Bedeutung sortiert werden. Eine kleine Optimierung bei einem Konto ist nicht so wichtig wie eine ungeklärte Absicherung der Familie oder ein dauerhaft fehlender Altersvorsorgebeitrag. Diese Priorisierung verhindert, dass nebensächliche Aufgaben die wichtigen Themen verdecken.
Ein persönliches Finanzprotokoll kann den Übergang vom Wissen zur Umsetzung erleichtern. Notieren Sie zu jeder offenen Frage vier Punkte:
- Welches Ziel soll erreicht werden?
- Welche Information fehlt noch?
- Welche Entscheidung ist bis zu welchem Datum nötig?
- Woran lässt sich später erkennen, ob sie funktioniert?
Mehr Bücher, Podcasts oder Rechner lösen finanzielle Probleme nicht automatisch. Sie sind nützlich, wenn sie eine konkrete Entscheidung vorbereiten. Danach sollte eine Handlung folgen.
Finanzielle Resilienz Schritt für Schritt aufbauen
1. Finanzielle Ausgangslage in Zahlen erfassen
Beginnen Sie mit einer aktuellen Bestandsaufnahme. Notieren Sie Nettoeinnahmen, feste Ausgaben, variable Kosten, Verbindlichkeiten und vorhandenes Vermögen. Trennen Sie dabei zwischen regelmäßigen und unregelmäßigen Zahlungen, etwa Versicherungsbeiträgen, Jahresrechnungen oder Kfz-Kosten.
Ermitteln Sie anschließend Ihre monatliche Mindestbelastung. Dieser Wert zeigt, welcher Betrag selbst in einer schwierigen Phase benötigt wird. Sie erkennen dadurch, wie viel Spielraum tatsächlich vorhanden ist.
2. Finanzielle Risiken nach ihrer Wirkung ordnen
Nicht jedes Risiko verdient dieselbe Aufmerksamkeit. Sortieren Sie mögliche Belastungen nach Eintrittswahrscheinlichkeit, Schadenshöhe und eigener Bewältigungskraft. Ein kleiner Haushaltsdefekt ist anders zu behandeln als der dauerhafte Verlust der Erwerbsfähigkeit.
- Welche Ereignisse könnten Ihre Existenz gefährden?
- Welche Kosten wären unangenehm, aber tragbar?
- Welche Risiken lassen sich durch Verträge oder staatliche Leistungen begrenzen?
- Welche Folgen würden Angehörige mittragen?
Diese Priorisierung verhindert, dass Sie Geld für nebensächliche Risiken binden, während ein wesentliches Problem ungelöst bleibt.
3. Einen persönlichen Finanzplan mit Fristen erstellen
Formulieren Sie für jedes Ziel einen konkreten Betrag, einen Termin und eine zuständige Person. „Mehr sparen“ bleibt vage. „Bis Dezember monatlich 150 Euro für die nächste größere Ausgabe zurücklegen“ ist überprüfbar.
Ordnen Sie Ihre Vorhaben nach Dringlichkeit. Existenzielle Verpflichtungen stehen vor Komfortzielen. Erst danach folgen langfristige Wünsche wie zusätzliche Altersvorsorge, größere Anschaffungen oder ein früherer Ruhestand.
4. Konten und Zahlungsströme sinnvoll trennen
Mehrere klar benannte Bereiche können die Umsetzung erleichtern. Ein Konto für laufende Kosten, ein separates Unterkonto für planbare Jahresausgaben und ein eigener Bereich für persönliche Ziele schaffen Ordnung. So wird sichtbarer, welches Geld bereits verplant ist.
Automatische Überweisungen helfen, feste Beträge direkt nach dem Gehaltseingang zu verteilen. Prüfen Sie jedoch regelmäßig, ob die Höhe noch zum Einkommen und zu den tatsächlichen Kosten passt.
5. Schulden nach Kosten und Risiko bearbeiten
Erfassen Sie für jeden Kredit den Zinssatz, die Restschuld, die Laufzeit und mögliche Sondertilgungen. Teure Konsumentenkredite können die finanzielle Beweglichkeit stärker einschränken als ein langfristiger Kredit mit niedrigerem Zinssatz.
Vermeiden Sie vorschnelle Umschuldungen. Vor einer Entscheidung sollten Gesamtkosten, Gebühren, Laufzeit und mögliche Nachteile verglichen werden. Bei ernsthaften Zahlungsproblemen ist frühzeitige Schuldnerberatung sinnvoll.
6. Vorsorgeziele in Etappen umsetzen
Teilen Sie große Ziele in überprüfbare Zwischenstufen. Nach der Bestandsaufnahme kann zunächst die Zahlungsfähigkeit stabilisiert werden. Danach folgen die Prüfung bestehender Verträge, der Aufbau langfristiger Vorsorge und der schrittweise Vermögensaufbau.
Bei Geldanlagen zählen Anlagehorizont, Risikotragfähigkeit, Kosten und Streuung. Ein Produkt ist nicht automatisch passend, nur weil es bekannt oder einfach erklärt ist. Finanzielle Widerstandskraft entsteht durch eine Lösung, die zu Ihren Verpflichtungen und Zielen passt.
7. Einen jährlichen Finanztermin festlegen
Reservieren Sie einen festen Termin für die persönliche Finanzplanung. Prüfen Sie dann Einkommen, Ausgaben, Verträge, Ziele und Veränderungen im privaten Leben. Bei Heirat, Trennung, Geburt, Jobwechsel oder Immobilienkauf sollte die Prüfung früher erfolgen.
Ein kurzer Finanzbericht mit den wichtigsten Zahlen macht Entwicklungen sichtbar. Steigen feste Kosten schneller als das Einkommen? Werden Ziele noch erreicht? Muss eine Sparrate angepasst werden? Solche Fragen halten den Plan beweglich.
8. Entscheidungen schriftlich dokumentieren
Notieren Sie bei wichtigen Geldentscheidungen den Zweck, den Zeithorizont und die zugrunde liegenden Annahmen. Das schützt vor spontanen Änderungen und hilft, später aus Erfahrungen zu lernen.
Eine belastbare Finanzplanung ist kein starres Regelwerk. Sie ist ein lebendes System. So reagieren Sie nicht erst im Chaos, sondern haben bereits einen nachvollziehbaren nächsten Schritt.
Finanzielle Resilienz: Vier Buchempfehlungen
Bücher können Finanzbegriffe verständlicher machen und Denkfehler sichtbar machen. Sie ersetzen jedoch keine persönliche Finanzplanung. Die folgenden Titel setzen unterschiedliche Schwerpunkte und eignen sich deshalb für verschiedene Lernziele rund um finanzielle Resilienz.
„Lexikon der Finanzirrtümer“ – Werner Bareis und Niels Nauhauser
Dieses Buch richtet den Blick auf verbreitete Finanzmythen, Kostenfallen und typische Fehlentscheidungen. Behandelt werden unter anderem Versicherungen, Bankprodukte, Aktien, Anleihen, Immobilien, Investmentfonds und Zertifikate.
Der besondere Nutzen liegt im kritischen Lesen von Angeboten. Leserinnen und Leser lernen, Gebühren, Interessenkonflikte und vermeintlich einfache Versprechen genauer zu hinterfragen. Geeignet ist der Titel vor allem für Menschen, die ihre Grundlagen festigen und teure Denkfehler vermeiden möchten.
„Das komplette Börsengrundwissen“ – Oliver Sparing
Der Schwerpunkt liegt auf Börse, Aktien, ETFs, Anleihen und den psychologischen Seiten des Investierens. Das Buch erklärt, wie sich Anlageformen unterscheiden und warum ein langfristiger Anlagehorizont eine zentrale Rolle spielt.
Hilfreich ist die Verbindung von Sachwissen und Anlegerverhalten. Angst, Ungeduld und der Wunsch nach perfektem Einstiegszeitpunkt können Entscheidungen verzerren. Einsteigerinnen und Einsteiger erhalten damit eine Orientierung für den ersten Blick auf Kapitalmärkte, ohne dass daraus eine individuelle Kaufempfehlung entsteht.
„Das einzige Buch, das du über Finanzen lesen solltest“ – Thomas Kehl und Mona Linke
Der Titel bietet eine strukturierte Einführung in Sparen, Investieren, Altersvorsorge und finanzielle Unabhängigkeit. Angesprochen werden auch die Drei-Säulen-Strategie, Riester und ETF-Renten.
Seine Stärke liegt in der gebündelten Darstellung vieler Alltagsthemen. Wer einen roten Faden für den Einstieg sucht, kann davon profitieren. Einige Inhalte überschneiden sich mit anderen Einführungswerken. Außerdem ersetzt eine allgemeine Darstellung keine Prüfung der persönlichen Steuer-, Vorsorge- und Vermögenssituation.
„Rich Dad Poor Dad“ – Robert T. Kiyosaki
Das populäre Buch setzt Impulse zu finanzieller Selbstständigkeit, Vermögensaufbau und dem Unterschied zwischen Einkommen und Vermögenswerten. Es regt dazu an, die eigene Haltung zu Geld und beruflichen Entscheidungen zu hinterfragen.
Die Thesen sind teilweise stark vereinfacht und werden kontrovers diskutiert. Sie sollten daher nicht ungeprüft auf das deutsche Steuer-, Renten- und Sozialversicherungssystem übertragen werden. Als Denkanstoß kann der Titel nützlich sein; als alleinige Grundlage für Finanzentscheidungen reicht er nicht aus.
Für die Auswahl zählt das persönliche Lernziel:
- Fehler und Kosten erkennen: „Lexikon der Finanzirrtümer“
- Börse und Anlageformen verstehen: „Das komplette Börsengrundwissen“
- Finanzthemen systematisch ordnen: „Das einzige Buch, das du über Finanzen lesen solltest“
- Geldhaltung und Vermögensaufbau reflektieren: „Rich Dad Poor Dad“
Der Nutzen entsteht erst nach der Lektüre. Notieren Sie eine offene Frage, prüfen Sie eine konkrete Zahl oder setzen Sie einen kleinen nächsten Schritt.
Vom Wissen zum Handeln: Das Her Financial Retreat als Bildungsformat
Das Her Financial Retreat ist als Bildungsurlaub beziehungsweise Bildungsformat für Frauen gedacht. Im Mittelpunkt steht nicht das Ansammeln weiterer Informationen, sondern die Übertragung von Finanzthemen auf die eigene Lebenssituation. Wissen soll zu klaren Entscheidungen führen.
Ein solches Format kann Raum schaffen, um finanzielle Fragen ohne Alltagsdruck zu sortieren. Im Fokus stehen etwa Fehlentscheidungen in der Lebensmitte, versteckte Kosten, Vorsorgeverträge und der persönliche Umgang mit Investitionen. Die Inhalte richten sich damit besonders an Frauen, die ihre Finanzplanung neu ordnen oder bisher aufgeschobene Themen angehen möchten.
Zum möglichen Ablauf gehört eine Verbindung aus fachlichem Input, Selbstprüfung und konkreten Arbeitsaufträgen. Teilnehmende können beispielsweise ihre Finanzziele formulieren, Unterlagen strukturieren und offene Fragen für ein späteres Beratungsgespräch sammeln. Ein Bildungsformat ersetzt keine individuelle Anlage-, Steuer- oder Versicherungsberatung. Es kann jedoch helfen, die eigenen Anliegen präziser zu benennen.
Der Ansatz verbindet zudem Elemente aus dem Yoga mit dem Finanzlernen. Zeit, Technik und Wiederholung stehen dabei für einen ruhigen Aufbau: Finanzielle Entscheidungen müssen nicht alle an einem Tag fallen. Eine verständliche Methode, regelmäßige Übung und ein realistisches Tempo können die Schwelle zum Handeln senken.
- Orientierung: Die eigene finanzielle Situation wird aus Sicht von Lebensphase und Zielen betrachtet.
- Reflexion: Geldgewohnheiten und bisherige Entscheidungen werden ohne vorschnelle Bewertung hinterfragt.
- Übersetzung: Aus allgemeinen Themen entstehen persönliche Fragen und nächste Aufgaben.
- Wiederholung: Regelmäßige Finanztermine helfen, neue Routinen im Alltag zu verankern.
Der mögliche Mehrwert liegt somit weniger in einem einzelnen Seminarergebnis als in der Struktur des Lernprozesses. Wer nach dem Format eine konkrete Unterlage prüft, ein Ziel festlegt oder einen Termin vereinbart, hat den entscheidenden Schritt bereits begonnen.
Bei der Bewertung eines solchen Angebots sollten Interessierte auf transparente Informationen achten. Dazu gehören Lernziele, Qualifikation der Referierenden, Dauer, Kosten, mögliche Bildungsurlaubsregelungen und die klare Trennung zwischen Bildung und Produktvermittlung. Aussagen über konkrete Wirkungen sollten nachvollziehbar belegt sein.
Das Her Financial Retreat kann damit einen geschützten Rahmen für finanzielle Selbstbestimmung bieten. Die Verantwortung für Entscheidungen bleibt bei den Teilnehmenden. Nachhaltig wird der Impuls erst, wenn aus dem Retreat ein persönlicher Plan und daraus verlässliches Handeln entsteht.
FAQ zur finanziellen Resilienz: Bedeutung, Aufbau und Notgroschen
Was bedeutet finanzielle Resilienz?
Finanzielle Resilienz beschreibt die Fähigkeit, wirtschaftliche Belastungen zu verkraften und danach wieder Stabilität zu gewinnen. Sie zeigt sich vor allem darin, ob Sie auch bei Veränderungen handlungsfähig bleiben und notwendige Entscheidungen treffen können.
Was ist die finanzielle Resilienz Definition in einem Satz?
Finanzielle Resilienz ist die Fähigkeit, finanzielle Schocks abzufedern, Verpflichtungen zu bewältigen und die eigene Planung an neue Bedingungen anzupassen.
Wie kann man finanzielle Resilienz konkret aufbauen?
Beginnen Sie mit einer vollständigen Übersicht über Ihre Einnahmen, Ausgaben, Verpflichtungen und Ziele. Legen Sie danach fest, welche Aufgabe zuerst gelöst werden muss. Ein automatisierter Sparbetrag, ein fester Prüftermin oder die Klärung eines offenen Vertrags kann ein sinnvoller erster Schritt sein.
Wie hoch sollte ein Notgroschen sein?
Eine allgemeingültige Summe gibt es nicht. Häufig gelten drei bis sechs Monatsausgaben als grobe Orientierung. Bei schwankendem Einkommen, Selbstständigkeit oder hohen familiären Pflichten kann ein größerer Betrag angemessen sein. Maßgeblich sind die notwendigen Kosten, nicht das gesamte Nettoeinkommen.
Wo sollte der Notgroschen liegen?
Der Betrag sollte sicher und kurzfristig verfügbar sein. Ein verzinstes Tagesgeldkonto kann diese Funktion erfüllen, sofern das Geld nicht durch eine feste Laufzeit gebunden ist. Wertpapiere eignen sich wegen möglicher Kursschwankungen nicht als alleinige Reserve für kurzfristige Engpässe.
Was gehört nicht in den Notgroschen?
Geld für langfristige Ziele wie Altersvorsorge oder Vermögensaufbau sollte getrennt betrachtet werden. Auch erwartete Ausgaben, etwa für Urlaub oder ein neues Fahrzeug, sind kein echter Notfall. Dafür sind eigene Rückstellungen übersichtlicher.
Welche Kennzahl zeigt finanzielle Belastbarkeit?
Eine nützliche Größe ist die Zeitspanne, in der die unvermeidbaren Ausgaben ohne reguläres Einkommen gedeckt werden könnten. Diese sogenannte Liquiditätsreichweite berücksichtigt Rücklagen und monatliche Mindestkosten. Sie ist aussagekräftiger als ein pauschaler Prozentsatz vom Einkommen.
Was ist der Unterschied zwischen Finanzwissen und finanzieller Resilienz?
Finanzwissen erklärt Zusammenhänge. Finanzielle Resilienz zeigt, ob dieses Wissen in passende Entscheidungen und belastbare Strukturen übergeht. Wer beispielsweise Gebühren versteht, aber Verträge nie prüft, verfügt über Wissen, nutzt es jedoch noch nicht wirksam.
Ist finanzielle Resilienz dasselbe wie finanzielle Unabhängigkeit?
Nein. Finanzielle Unabhängigkeit bezeichnet meist den Zustand, den Lebensunterhalt weitgehend ohne Erwerbseinkommen bestreiten zu können. Finanzielle Resilienz ist breiter und beginnt bereits dort, wo ein Haushalt Belastungen auffangen und seine Planung anpassen kann.
Fazit: Finanzielle Widerstandskraft durch Planung und konsequente Umsetzung
Finanzielle Widerstandskraft ist kein Endpunkt, den man einmal erreicht und dann abhakt. Sie gleicht eher einem belastbaren System: Verändern sich Einkommen, Verpflichtungen oder Lebensziele, muss sich auch die persönliche Finanzplanung mitbewegen.
Es geht nicht um perfekte Kontrolle oder ein bestimmtes Vermögen, sondern um die Fähigkeit, finanzielle Entscheidungen unter veränderten Bedingungen neu zu ordnen. Wer Prioritäten kennt, kann schneller unterscheiden, was sofort geregelt werden muss und was warten darf.
Ein sinnvoller Abschluss besteht deshalb nicht in einer weiteren Theorie, sondern in einem überprüfbaren Ergebnis. Am Ende sollte klar sein, welche finanzielle Entscheidung als Nächstes ansteht, welche Information dafür noch fehlt und bis wann die Aufgabe erledigt wird.
- Formulieren Sie ein konkretes Finanzziel für die kommenden zwölf Monate.
- Legen Sie fest, woran Sie den Fortschritt messen.
- Bestimmen Sie einen festen Termin zur Kontrolle.
- Halten Sie Änderungen an Ihrer Lebenssituation schriftlich fest.
So entsteht ein persönliches Frühwarnsystem. Es zeigt, wenn sich die finanzielle Lage schleichend verändert, etwa durch dauerhaft höhere Fixkosten, neue Verpflichtungen oder eine sinkende Sparfähigkeit. Kleine Abweichungen lassen sich meist leichter korrigieren als ein jahrelang übersehener Fehlbetrag.
Finanzielle Bildung bleibt dabei wichtig, weil sie bessere Fragen ermöglicht. Bücher, Beratung und verlässliche Quellen können Orientierung geben. Ihre Wirkung entfalten sie aber erst, wenn daraus eine passende Entscheidung und ein überprüfbarer Schritt entstehen.
Finanzielle Resilienz bedeutet daher nicht, jede Krise verhindern zu können. Sie bedeutet, vorbereitet genug zu sein, um nicht sofort die Kontrolle zu verlieren. Planung schafft Richtung, konsequente Umsetzung schafft Stabilität – und regelmäßige Anpassung hält beides im echten Leben tragfähig.
Nützliche Links zum Thema
- Resilienz als Erfolgsfaktor | Krisen meistern und gestärkt daraus ...
- finanzielle Resilienz — Translation in English - TechDico
- #53 Finanzielle Resilienz: Wie du dich und deine Finanzen ...
Produkte zum Artikel
290.00 €* * inklusive 0% MwSt. / Preis kann abweichen, es gilt der Preis auf dem Onlineshop des Anbieters.
FAQ zur finanziellen Widerstandskraft
Was bedeutet finanzielle Resilienz?
Finanzielle Resilienz beschreibt die Fähigkeit, wirtschaftliche Belastungen zu bewältigen und anschließend wieder finanzielle Stabilität aufzubauen. Dazu gehören ausreichende Liquidität, überschaubare Verpflichtungen, eine realistische Finanzplanung und die Möglichkeit, auf Veränderungen flexibel zu reagieren.
Wie lässt sich finanzielle Resilienz im Alltag stärken?
Ein sinnvoller Anfang ist eine vollständige Übersicht über Einnahmen, Ausgaben, Schulden, Verträge und Sparziele. Danach können ein Notgroschen aufgebaut, unnötige Kosten reduziert, wichtige Risiken geprüft und regelmäßige Finanztermine festgelegt werden. Entscheidend ist, dass aus Finanzwissen konkrete Handlungen entstehen.
Wie hoch sollte der Notgroschen sein?
Als grobe Orientierung gelten häufig drei bis sechs Monate der notwendigen Ausgaben. Die passende Höhe hängt jedoch von Einkommen, Arbeitsplatzsicherheit, familiären Verpflichtungen, Selbstständigkeit und regelmäßigen Kosten ab. Der Notgroschen sollte sicher und kurzfristig verfügbar sein.
Warum ist die Absicherung der Arbeitskraft ein Bestandteil finanzieller Resilienz?
Für viele Menschen ist das Arbeitseinkommen die wichtigste finanzielle Grundlage. Eine längere Krankheit, ein Unfall oder eine psychische Belastung kann die Erwerbsfähigkeit beeinträchtigen und zu einem erheblichen Einkommensausfall führen. Deshalb sollten gesetzliche Leistungen, Rücklagen und gegebenenfalls private Absicherungen wie eine Berufsunfähigkeitsversicherung geprüft werden.
Was ist der Unterschied zwischen Finanzwissen und finanzieller Resilienz?
Finanzwissen hilft dabei, Begriffe, Kosten und Risiken zu verstehen. Finanzielle Resilienz entsteht jedoch erst, wenn dieses Wissen in konkrete Entscheidungen und regelmäßiges Handeln umgesetzt wird. Dazu zählen beispielsweise das Prüfen von Verträgen, der Aufbau von Rücklagen und eine an die persönliche Lebenssituation angepasste Finanzplanung.